本文は、2020年5月に、初稿としてHPに掲載されてから既に約6年の月日が流れました。おおぶねシリーズの運用哲学などに微塵の変化もございませんが、運用実績が長くなる中で、加筆することで受益者の皆様により「手触り感」をもって本マニュアルをご理解いただけるのではないかと考え、一部加筆しております(2026/04/30加筆)。
私たちは、2007年より「構造的に強靭な企業®」に対する長期厳選投資を行い、限られたプロ機関投資家向けにその運用助言サービスを提供し、運用組織を拡充しながらノウハウを蓄積してまいりました。長期的な資産形成が日本国民の課題であるとの問題意識が高まる中で、長期投資に資していくことを目指した運用商品をこのように皆様にご提供できることを非常にうれしく思っています。
農林中金バリューインベストメンツ(NVIC)が運用助言、運用を行う個人向けファンドシリーズは、以下の3つになります。
- 長期厳選投資 おおぶね: 米国株式、NVIC運用助言により農林中金全共連アセットマネジメント(NZAM)運用
- おおぶねグローバル: 先進国株式、NVIC運用
- おおぶねJAPAN: 日本株式、NVIC運用
NVICの運用はすべて、「売る必要のない会社しか買わない」という一貫した運用哲学の下に運営されており、長期的な資産形成を目的とする個人投資家の皆様が運用ニーズにあわせて選択できるようにラインナップいたしました。
これら個人投資家の皆様向けにご用意している上記3つのファンドは、すべてプロの機関投資家向けに組成したものと基本的には同一のポートフォリオとなっております。
3つのファンドはそれぞれ、投資する対象国に違いや重複がありますが、基本的に同じ運用哲学に根ざしたものです。それぞれの目論見書などにも詳述してはいますが、この機会に改めまして運用哲学についてご説明申しあげたいと思います。この説明をNVICおおぶねファンドシリーズの「オーナーズマニュアル(取扱説明書)」と考えていただけますと幸甚です。
おおぶねシリーズの運用哲学
一般的に「投資」とは「中短期の相場変動を収益化する売買行為」であると思われており、このような投資に対する投機的なイメージが2000兆円以上ある個人金融資産の過半が現預金に留まっている要因の一つであると考えています。NVICは、2007年より「構造的に強靭な企業®」の「稼ぐ力」を源泉とする長期資産運用を機関投資家向けに提供してまいりました。その運用哲学、運用手法を個人投資家向けに提供するべく公募投信にしたものが、おおぶねシリーズです。
個人の投資家様に、これまでの「現預金→相場変動への投資」というジェットコースターのようなハラハラドキドキ感を時として伴う資産運用に代わり、「現預金→稼ぐ力に根差した価値増大企業への投資」という、投資初心者であっても手触り感をもちながら、コツコツと長期で蓄積していく新たな長期資産形成のための選択肢をご提供することを目的としています。
NVICが運用するファンドが保有する企業は、持続的に企業価値を増大できる「構造的に強靭な企業®」であり、自社が稼ぎ出す営業利益の蓄積に伴い、結果として時間の経過とともに長期趨勢的な株価の上昇を見込むことができると考えております。後で詳述するような素晴らしい経済性を有した企業を見つけてしまえば、その株券を売買する必要などなく、単にオーナーとして保有すれば良いのだ、という考え方こそが、「売る必要のない会社しか買わない」と表現している哲学なのです。
受益者である皆様には、私たちのファンドを通じて「構造的に強靭な企業®」のオーナーになっていただき、このような素晴らしい企業の経済性を享受していただきたいのです。そうすることで、相場の中短期的な変動に一喜一憂することなく、長期的に安心して資産形成をしていただきたいと考えております。
「構造的に強靭な企業®」の稼ぐ力を長期資産形成のエンジンに変える
おおぶねシリーズが受益者の皆様に提供するリターンの主たる源泉は、ファンドが長期保有する「構造的に強靭な企業®」群が時間をかけて実現する企業価値増大であり、中短期的に目まぐるしく動く「相場」に乗ることでも、「市場テーマ」に賭けることでもありません。その持続的な企業価値増大を決定づけるものは、その競争優位を背景とした「稼ぐ力」であり、もちろん中短期の基準価額の変動は、株式市場の上下動に晒されますが、長期的なリターンは保有企業の「稼ぐ力」に収れんすることになると考えています。我々は企業の「稼ぐ力」を表す代表的な指標の一つとして「投下資本利益率(ROIC)」を重視しています。この経営・財務指標は、企業が事業活動のために投資家(株主・債権者)から調達した投下資本(株主資本+有利子負債)を使い、本業でどれだけ効率的に税引き後営業利益を稼いだかを示すものです。
「構造的に強靭な企業®」群は、非常に高い事業競争力を背景として、結果として高位安定したROICを将来にわたって実現することができる特徴を有しています。このROICが、将来に渡って、年率平均7%~10%程度の水準を実現した場合、理論的な価値はおおむね10年で1.7倍~2.0倍以上となる計算であり、これが「構造的に強靭な企業®」群の長期保有によって合理的に見込まれるリターン(基準価額の上昇)の目線ともいえます。確かに企業価値の増大は、中短期的にはそれぞれの企業の株価に必ずしも直接的にリンクするわけではありません。しかしながら、ベンジャミン・グラハムの至言「市場は短期的には美人投票だが、長期的には計量器である」の通り、長期的には必ず株価に反映するのです。本オーナーズマニュアルの巻末に、おおぶねシリーズの組入れ企業のROICを組入れ比率で加重平均したファンドごとのROICを参考として掲載し、年一回のペースで更新することといたします。ファンドとして保有する企業群の「稼ぐ力」が、時間の経過とともにどのように推移してきたかを、受益者の皆様が継続的に定点観測できるようにすることが狙いです。
ここで勘違いしていただきたくないことは、将来の価値増大はその企業の未だ見ぬ将来のROICによって実現されるということです。過去においてどれだけROICが高かったとしても、その土台となる「稼ぐ力」が棄損されている場合には、将来的な価値増大はあり得ません。過去実績としてのROICのみを基準に将来的に価値を生み続ける企業を選択することはできないのです。
我々の投資は、我々にとって理解の及ばない「株式市場の相場変動」をお届けするものではありません。おおぶねシリーズのファンドは「市場インデックスから離れる」ことを意図的に選択しており、よってインデックスをベンチマークとしていません。後述する3つの基準に基づいて「構造的に強靭な企業」を厳選し、将来を見据えながら「稼ぐ力」について我々が理解することができるかを徹底的に評価し、その着実な価値増大を受益者の皆様に届けることを目指しています。
このような考え方から、我々は月次運用報告、受益者向け「おおぶねメンバーズカンファレンス」において、組入れ企業の「稼ぐ力」に関する私たちの仮説などを受益者の皆様と共有させていただくなど、保有先企業の「手触り感」をお届けすることについて労を惜しみません。この「手触り感」こそが、オーナーとしての長期投資を可能にする鍵だからです。先述の通り受益者の方々には、おおぶねシリーズを通じて「構造的に強靭な企業®」群の間接的なオーナーになっていただいているわけですが、もし、ご自身が保有している企業の「稼ぐ力」について納得感がもてなければ、必ず起こる短期的な相場変動の前に不安になり、売却してしまうことになるでしょう。
例えば、リーマンショック(2008年)、東日本大震災(2011年)、コロナパンデミック(2020年)、トランプ関税(2025年)・・・と外部環境の変化による相場変動は、予想できないタイミングで予想できないマグニチュードで起こります。そのような大きな相場変動が起こる中で、ご自身の投資対象に「手触り感」をもった理解ができていない場合、果たして保有し続けることができるでしょうか。投資信託を「なんとなく」保有しているだけの認識だと、大きな下落を前に狼狽し、我慢できずに売却してしまうので、長期的な資産形成がその時点でストップしてしまうことになります。一方、保有している投資対象が、世に必要不可欠であり、圧倒的な競争優位性を背景に持続的に成長できる企業だという納得感を、ご自身の感覚として持てていれば、結果は変わると思うのです。つまり、保有先企業の「稼ぐ力」に対する手触り感、納得感があれば、長期投資家にとっては、相場の下落こそチャンスなのです。
以下において、まずNVICの中核概念であるところの「構造的に強靭な企業®」について詳述いたします。その後、実際の分析プロセス、企業との対話、それから特に私たちが重視しているファンド投資先企業のオーナーであります受益者の皆様に対する運用説明などについて簡単にまとめています。
構造的に強靭な企業®の3要件
そもそも企業の本来的な存在意義は、顧客・社会に対して付加価値を提供することです。より平易に言うなら、顧客・社会が抱えた問題や「困りごと」を解決することです。企業が上げる利益とは、その問題解決の対価なので、大きく利益を上げる企業は、顧客の問題を大きなインパクトのある形で解決している企業であると言い換えることもできます。
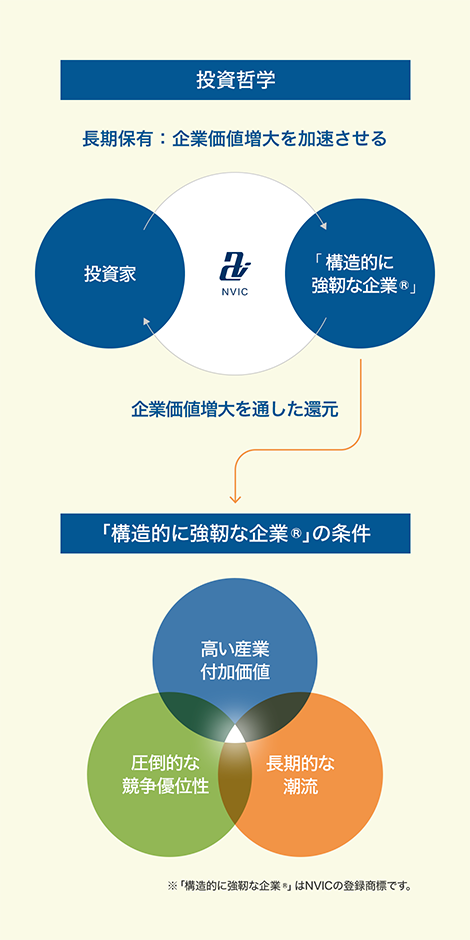
私たちが長期保有する企業は、そういった顧客・社会の問題解決をより効率的に、より持続的に行い得る「構造」を有している企業であることが必要であり、以下の3つの要件を満たす必要があると考えています。
1)付加価値の高い産業・事業であること:「必要か?」
保有企業が営む事業の付加価値が高いのかどうか、人にとって必要なのかということはすべての出発点です。本来的に人の生活にとって必要な財・サービスもありますし、顧客が抱えている困りごとに起因するサービスもあります。いずれにしても顧客・社会が抱えている問題や課題を特定・発見することを構造的に行っている企業であることが重要です。そもそも付加価値が低い事業を行うことは、高い収益性を得ることが可能かどうかの議論以前に、企業の長期的な存在意義に関わってきます。
2)圧倒的な競争優位性を持つこと:「強いのか?」
付加価値が高い事業を行うことができたとしても、それが「誰でもできる」状態なのであれば高い収益性をあげることはできません。なぜなら厳しい自由競争の世界では、競合他社が儲かる事業に参入してくることで、その収益性は徐々に薄まってしまうからです。つまり高い収益性を保つには「他の企業が参入を諦めるような何か」が必要で、それを私たちは「参入障壁」と呼んでいます。この参入障壁には様々な形態があり、NVICは13年以上に及ぶ長期投資の歴史の中で類型化を行っています。
3)長期的な潮流に乗っていること:「続くのか?」
付加価値の高い事業を、参入障壁のある形で営むことができたとしても、その事業領域が長期的に縮小していたのでは、持続的に利益を上げ続けることは不可能です。ここでNVICが提唱する長期潮流は、人口動態などの不可逆的な事象を意味し、証券市場で言われる、「人工知能」「自動運転」などのいわゆる「今ホットな成長テーマ」ではありません。また多くの株式投資家は株式投資の目的は成長を買うことだと考えていますが、NVICでは、高い成長は「ないよりはあった方が望ましい」程度のものだと考えています。もちろん、産業・事業が縮小しているという状態は避けなければなりません。
つまり、この長期潮流という基準は、先の2つの基準「付加価値」「競争優位=参入障壁」があって、はじめて意味を持つものであるものと考えています。例えば、太陽光発電は長期潮流に乗っていたとしても、参入障壁を築くことが本来的に困難なので、長期的には利益を上げ続けることは難しいと考えます(実際にそうなっています)。むしろ高すぎる成長は参入障壁を破壊するケースも多々あることを念頭に置くべきだと思っています。
以上の3つの要件は、私の趣味の釣りにたとえることができます。
「そもそも魚のいない池にいっても釣れるわけがない(=付加価値)。魚がたくさんいる池を見つけても周りに多くの釣り人がいては十分に釣れない(=競争優位)。そして自分だけが楽しむことのできる素晴らしい池があったとしても、その池が徐々に小さくなっていては、長期的に十分な魚を釣ることはできない(=長期潮流)」。
もう少し強い言い方をするなら、「構造的に強靭な企業®」は、「人間にとって不可欠な財・サービス(=付加価値)」を「排他的ともいえる程の強さ(=競争優位)」で提供し続けることのできる企業なのです。このような事業、企業は、世界中を探してもそれほど沢山あるわけではありません。だからこそ、そういう企業を見つけたらその値段(=株価)を慎重に吟味してオーナーになることで、時間の経過とともにその企業価値増大を楽しみ、豊かになることができるというものが、NVICの運用哲学なのです。
モノづくりのプロセス~仮説構築・検証、経営者との対話、投資家説明~
以上の3つの要件を満たすかどうかは、すべてNVIC独自の仮説であり、絶対の正解はありません。その仮説を構築・検証する際には、企業の沿革からの長い期間において、財務情報、非財務情報、マクロ経済情報を有機的に結び付ける作業を行います。決して例えばただ企業経営者に会って、「信頼できる人だ」的なアプローチは採りません。NVICは企業が利益を上げる「構造」に投資するのだから当然です。
NVICは、投資先、投資候補先の企業のみならず、競合企業、その事業の川上・川下の企業を、グローバルに飛び回って面談を行います。なぜなら企業のビジネスには国境がないからです。企業がグローバルに戦っているにも関わらず、ある日本企業の競争優位性に関する仮説を導くときに、その日本における競合企業とだけ比較しても意味がありません。ミーティングの形態も、経営者や役員とのミーティングのみならず、工場見学、施設見学、市場調査など様々です。なぜなら企業の価値創造は「現場」で起こっており、ミーティングルームで起こっているわけでないからです。
ミーティングを行うとき、NVICは「手ぶらでいかない」をモットーにしています。そもそもNVICが企業とミーティングを行うときには、先述の3つの要件に関するなんらかの仮説とその仮説を導く根拠となる前提を持っています。それらをNVIC独自の資料にまとめて企業と対峙し、仮説を確認するべく対話を行います。このような対話は、その企業の事業の経済性に関わるものなので、「これは参考になる資料だね」と感謝されることも多いです。特に最初のうちは、ミーティングにおいて経営者に会えるわけでもないし、工場見学ができるわけではありません。しかし、このような地道かつ入念な対話を継続することで、企業側も「面白い投資家が日本からやってきたな」と思ってくれ、経営者に会えるようになっています。
このようなグローバルな企業分析、経営者との対話はNVICに企業経営、事業の経済性などにおける知見となって蓄積します。例えば、3Mで行ったインゲ・チューリン社長との議論から導いた「強い組織」に関する仮説を、信越化学の斉藤社長に持参すれば、高い評価を受けるとともに斉藤社長から新たな気付きを得て仮説がより高次元に昇華する。米国の小売ビジネスモデルの類型をまとめて、セブンイレブンに持っていけばジョセフ・デピント米国社長とより深い議論ができるようになる。このような投資家と企業経営者の間の対話は、我々の投資仮説の構築・検証に有益であると同時に、経営者にとっても現場で事業を運営するうえでのなんらかの長期的な気付きになるはずです。投資家と経営者は長期的な企業価値増大という同じ船に乗っているのです。このコンセプトこそがNVIC流の「企業との建設的な対話」であり、これをチーム創設以来13年以上行ってきたのがNVICの強みの一つになっています。
NVICは、以上のような仮説構築・検証のプロセスの中で得た投資先企業の3つの要件に関する考察、企業との対話での気付きなどについて月次の運用報告などで受益者の皆様に報告します。それらの情報は、本ファンドを通じてポートフォリオ企業の最終的なオーナーとなっている受益者の皆様が、中短期的な相場変動に一喜一憂することなく、正当に本ファンド保有の可否を判断するために不可欠な情報だと思うからです。NVICが長期投資を行う「構造的に強靭な企業®」であっても中短期的には相場下落の影響を免れることは絶対に不可能です。しかし、そのような大きな株価下落の局面において、当該下落企業の経済性(付加価値、競争優位、長期潮流)が損なわれていないと判断できるならば、株価下落はむしろチャンスになるのです。
このようにNVICは、長期資産形成をめざす受益者の皆様のために、真に長期投資に資する企業を一つ一つ丁寧に選択しています。それぞれの企業の経済性に関する仮説構築、検証を、あたかもモノづくりの職人が一つ一つネジを締めるかのような丹念さをもって行います。そうして構築した仮説を集めて、この「おおぶね」という「船」を組み上げています。受益者の皆様には、安心してこの船に乗ってもらいたいと思っています。もちろん、アフターケアも怠りません。投資後に経営環境が変われば経済性に関する仮説も変更する必要があるでしょう。当初思っていたような強靭性がなかったと判明する企業もでてくるかもしれません。投資先企業の経済性分析を定期的にアップデートし、受益者の皆様に誠実に報告することが、NVICが目指す一連の運用報告なのです。
NVICおおぶねファンドシリーズが選ぶ企業が、真に構造的に強靭であれば、当然のこととして持続的な利益を上げ続けることができ、その企業のオーナーである私たちは経済的にその恩恵に長期的に浴することができるでしょう。と同時に結果的に社会も少しずつ良くなっているでしょう。なぜなら、私たちのポートフォリオ企業は顧客・社会の課題や「困りごと」を解決した結果として高い収益をあげているのですから。
その航海の道のりは順風満帆な時もあれば、荒波にもまれる時もあるでしょう。しかしながら、私を含めNVICの乗組員一同は、「おおぶね」の舵取りの責任を担うとともに、一緒に乗り込んでいただいた受益者の皆様とまさに同じ船にのっています。
さぁ、ともに長い航海に漕ぎ出しましょう!
農林中金バリューインベストメンツ
最高運用責任者
奥野一成
<参考:おおぶねシリーズのROIC推移>
本文で紹介した通り、企業の「稼ぐ力」を定量的に表す客観的な数値としてROICを用います。
<定義>
ROIC:税引き後営業利益/((純資産+有利子負債+貸倒引当金+繰延税金負債+未払税金)の期中平均)
ポートフォリオベースの加重平均ROIC:組入れ企業の上記ROICを前会計年度末時点(おおぶね・おおぶねグローバル:12月末、おおぶねJAPAN:3月末)の実績ウェイトで加重平均して試算
更新タイミング:毎年4月(おおぶね・おおぶねグローバル)、毎年7月(おおぶねJAPAN)
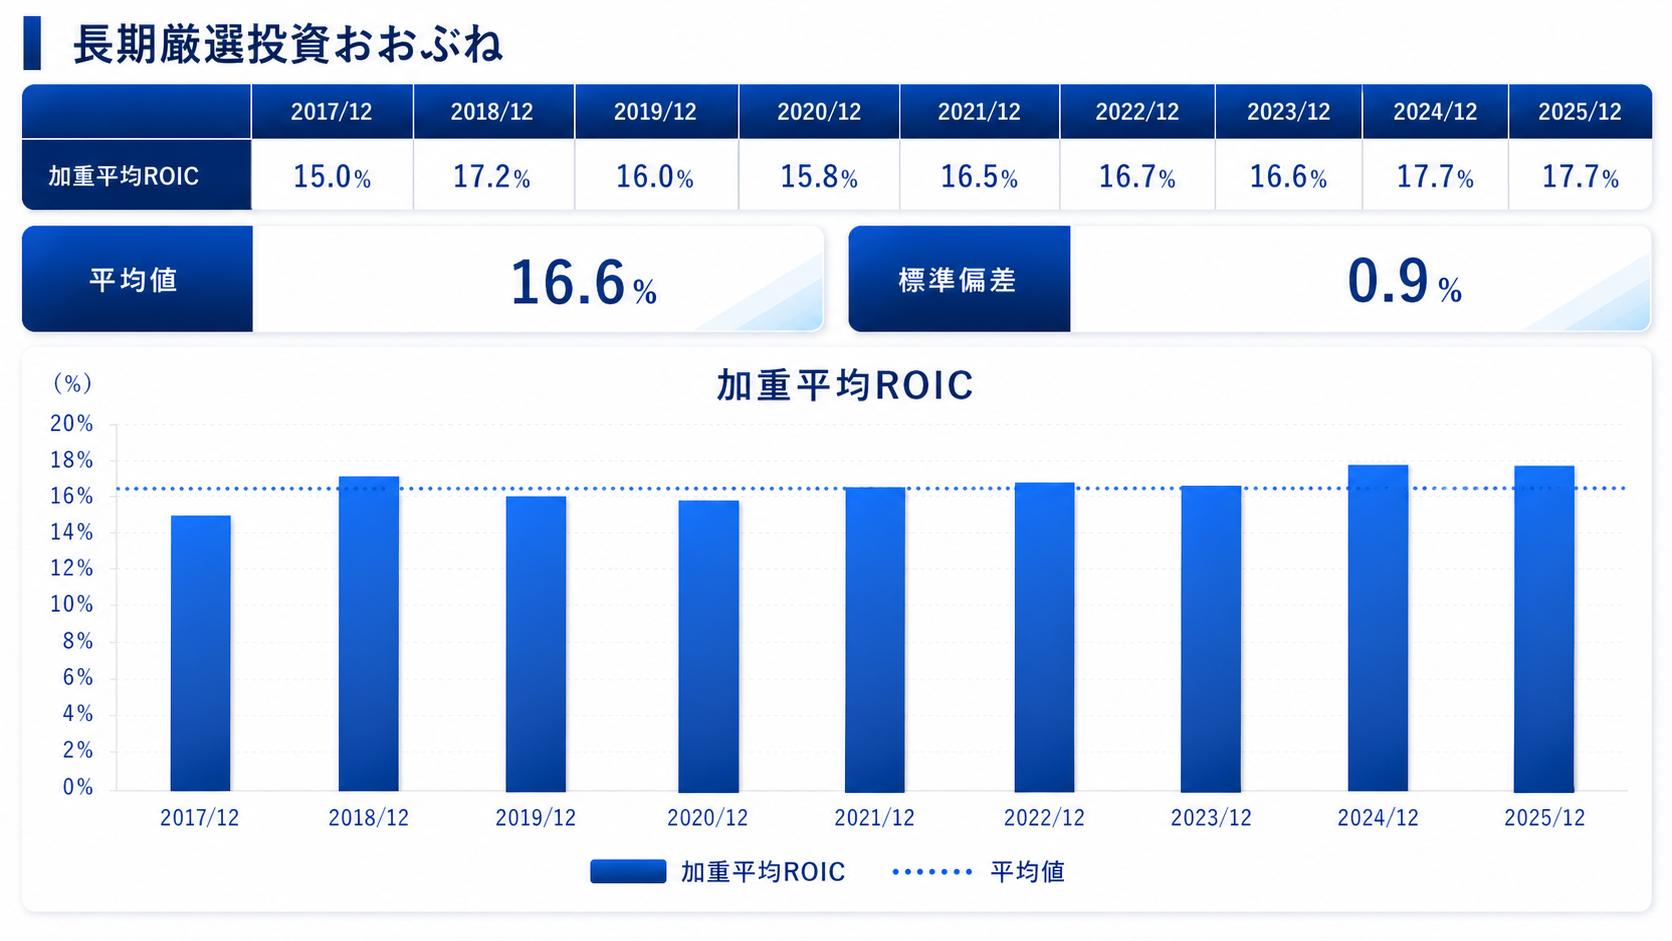
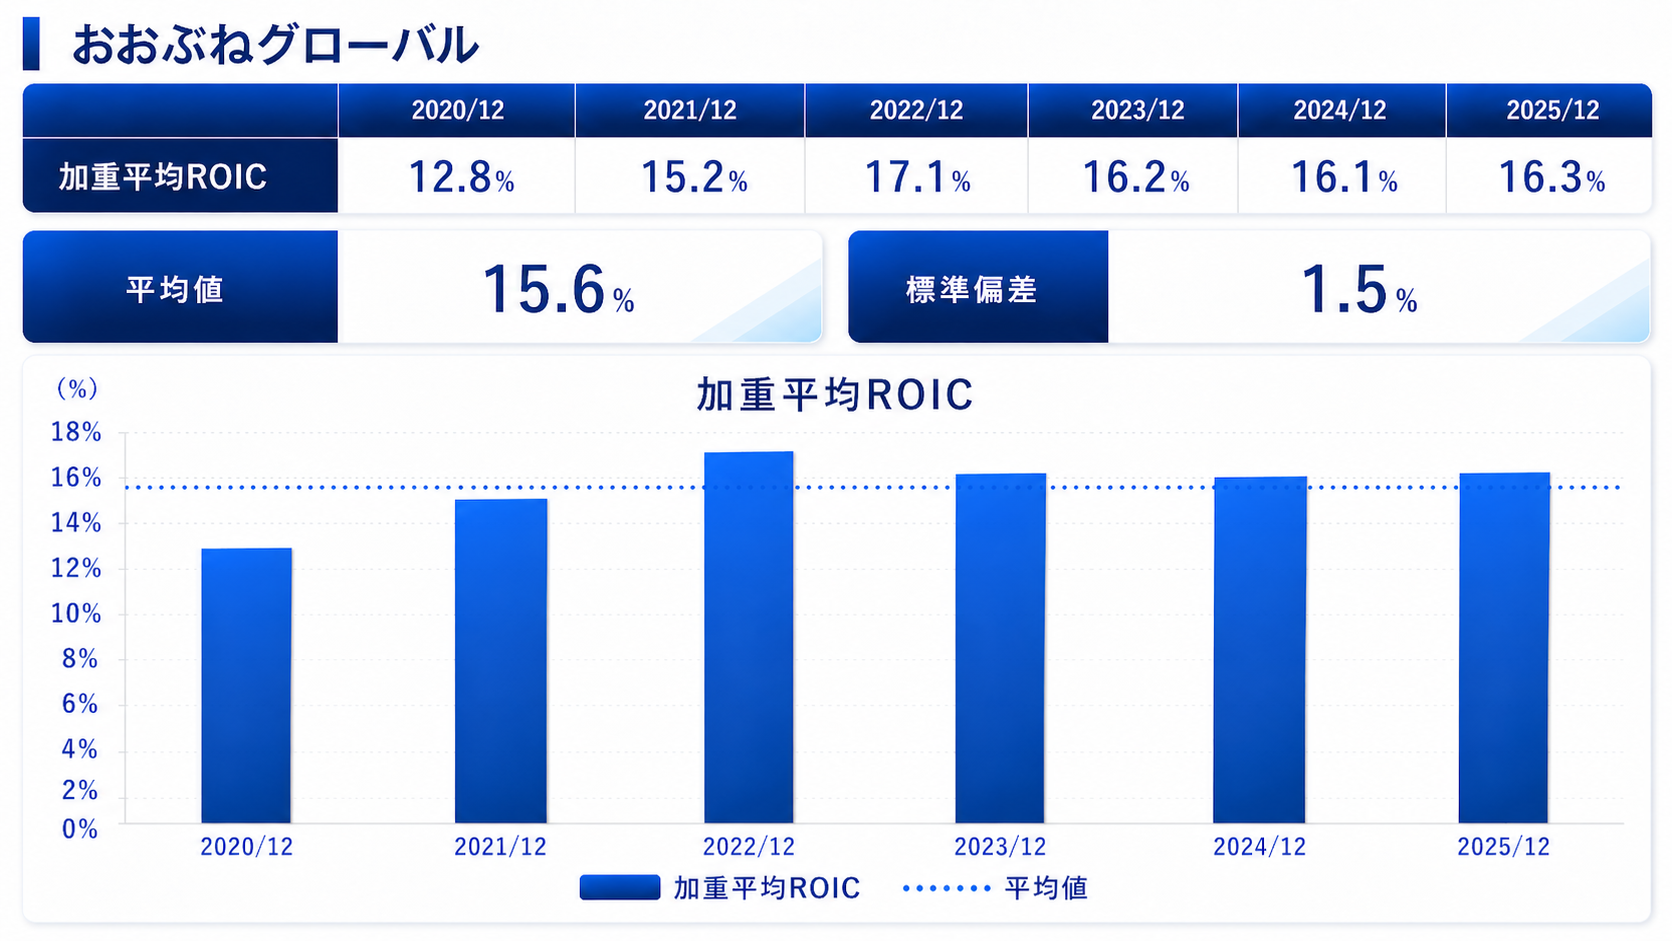
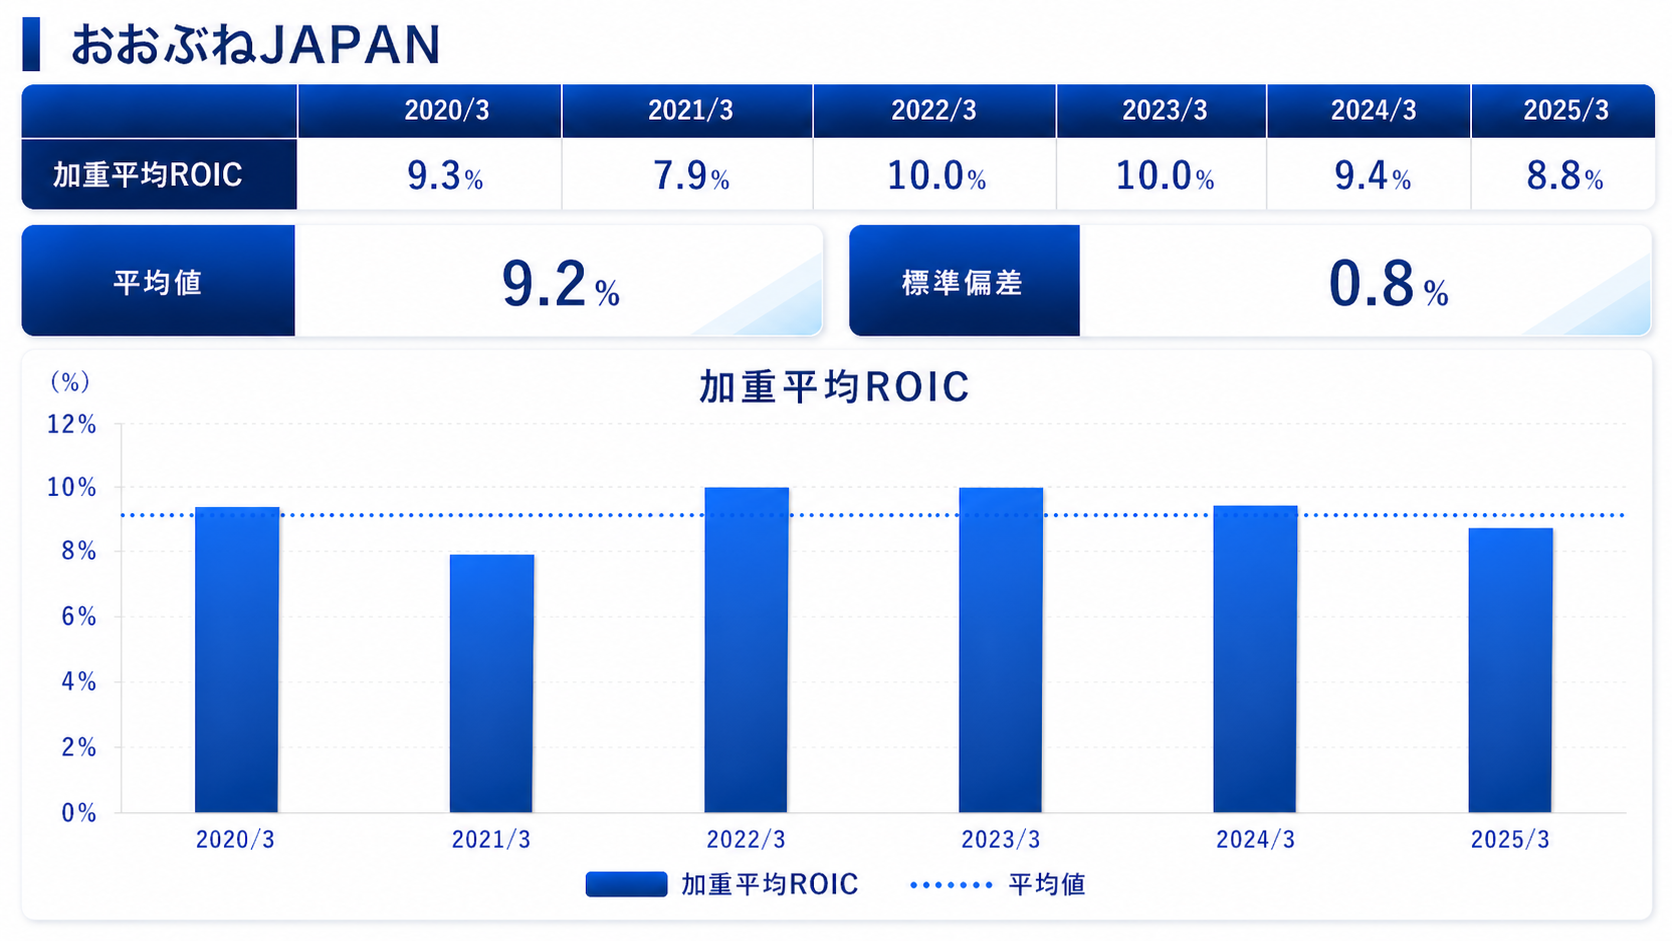
おおぶねシリーズ3ファンドのポートフォリオ(加重平均)のROICの共通する特徴としては、相対的に高位のROICを、相対的に低く抑えた標準偏差の下、実現している点にあります。これらのROICの水準は、本文で言及したROIC7%~10%のレンジ内以上に位置するものであり、理論的な価値は、10年間で1.7倍~2.0倍以上を期待できるものといえます。
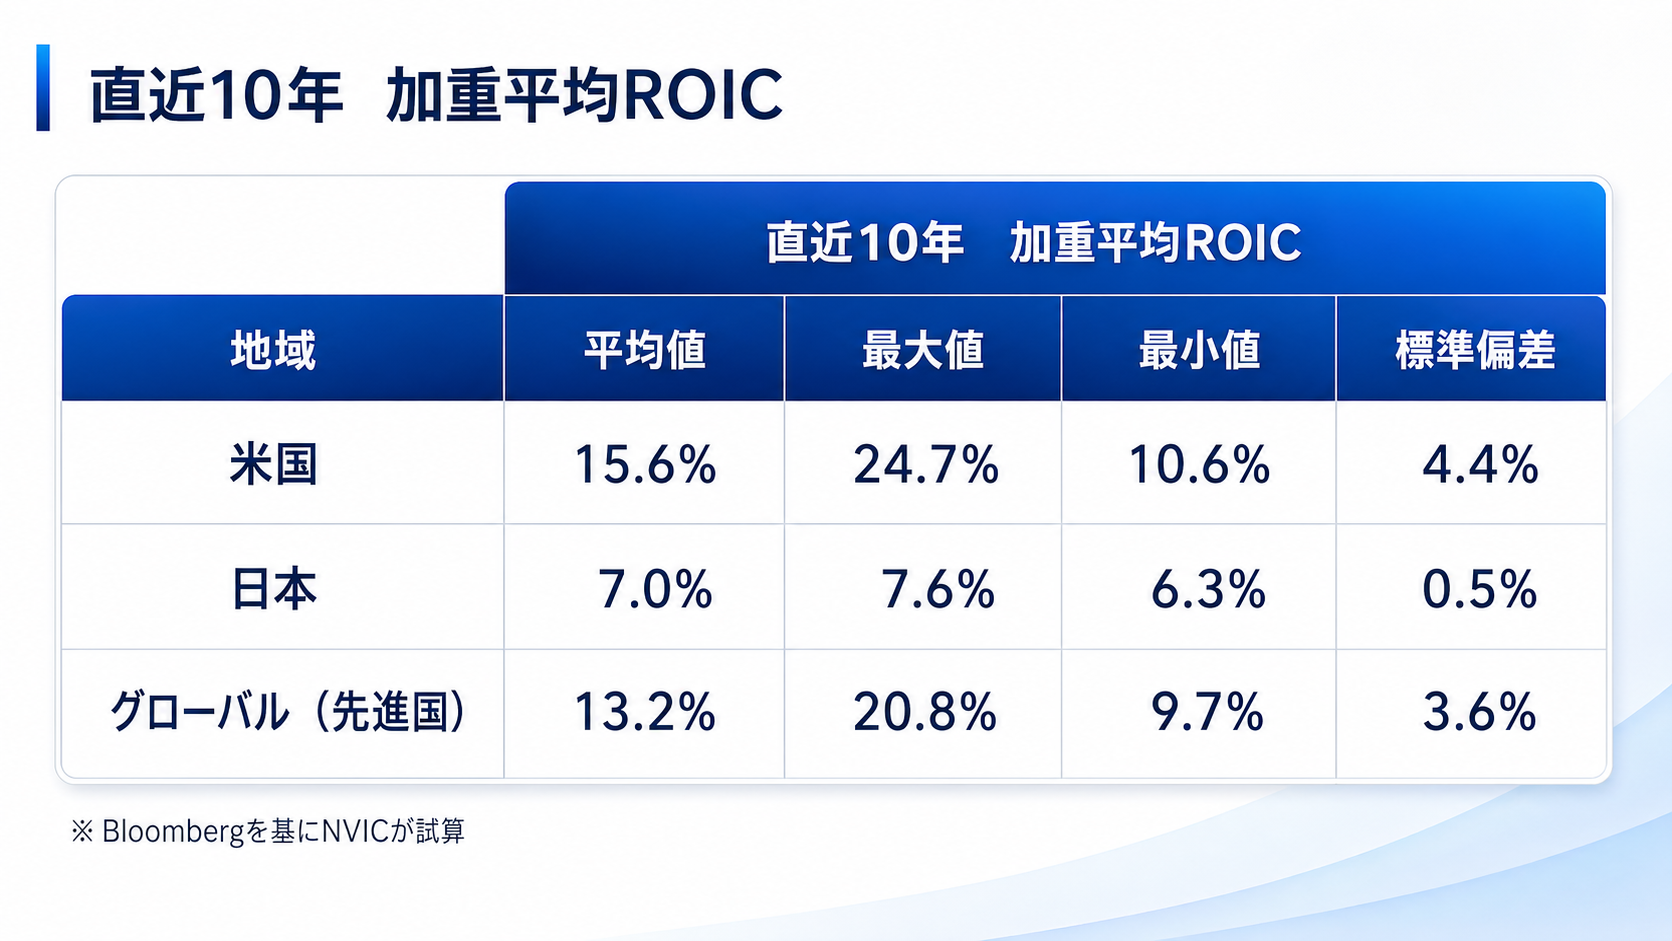
<参考情報>全世界の主要な上場企業のROIC水準(地域別)